广州恒好搬家起重吊装有限公司
Guangzhou Henghao Moving and Lifting Co., Ltd
服务热线: 15999953987
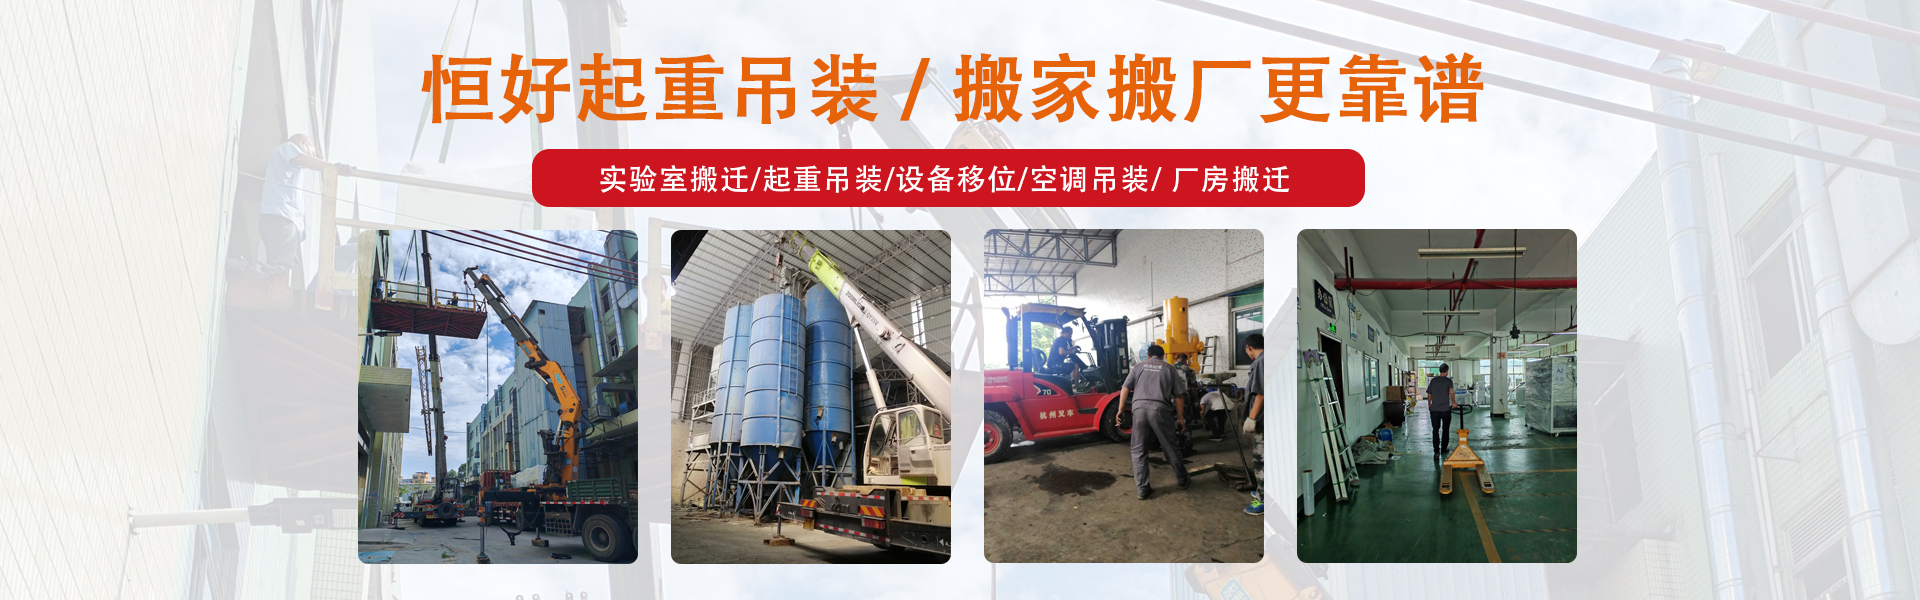
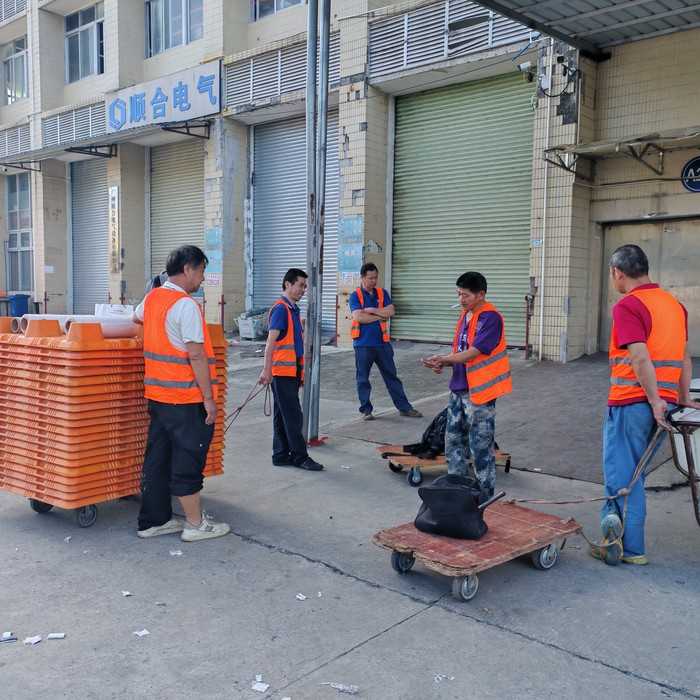
做实业的老板大多有过工厂搬迁的经历,尤其是白云区产业升级加速的这两年,不少制造业、贸易类企业都在调整厂区布局。前阵子有个做精密仪器的老板找我吐槽,说去年搬厂房时为了省几百块保费,只买了最低额度的货运险,结果搬迁途中一台进口检测设备被颠坏,修了二十多万,保险公司只赔了三万,剩下的损失全得自己扛。
其实很多工厂负责人在搬迁时,对货运险和责任险的认知都停留在“买了就行”,要么觉得自己的货物不容易坏,要么随便选个低保额方案应付事,真出了问题才发现,这点保额连零头都不够赔。今天就把白云工厂搬迁买保险的核心逻辑讲透,尤其是高货值场景下,怎么搭配方案才能低保费也能覆盖足额风险,避免踩进“买了保险却赔不到”的坑。
先算明白你的货值,别等理赔时才发现额度差了十倍
很多人买保险踩坑的第一步,就是货值算错了。我见过太多工厂负责人申报货值时,只算原材料和成品的采购价,完全忽略了三类最容易产生大额损失的部分:一是精密设备的拆装校准费用,二是定制化生产线的停产误工成本,三是特殊货品的应急处置费用。
之前白云区一家做电子元器件的工厂搬迁,申报货值时只填了设备的采购价八百万,没想到搬迁时一台SMT贴片机的导轨因为吊装晃动变形,光请原厂工程师上门校准、更换配件就花了十八万,加上设备停机一周耽误的订单违约金三万多,总损失超过二十一万,但因为他申报的货值里没包含拆装校准和误工成本,保险公司只按设备折旧价核算,最后只赔了六万不到。
正确的高货值低赔付计算方式,应该是“设备/货物实际现值+专业拆装调试费用+7-15天停产误工预估损失+特殊货品应急处置成本”。比如你有一批要恒温运输的化工原料,除了原料本身的价值,还要把运输途中温控失效后的货品报废成本、危废处理成本都算进去,别只盯着采购价填数字。
广州恒好搬家起重吊装公司服务白云工厂搬迁多年,接触过几百个理赔案例,总结了一个货值申报的简单公式:普通生产设备按采购价的70%核算现值,精密仪器按85%核算现值,再加上设备总价15%-20%的拆装调试费,以及单天产能的10倍作为误工备用额度,算出来的总货值才是你真正需要覆盖的风险额度。如果自己算不清楚,也可以提前找他们的专业人员上门评估,电话15999953987,官网www.henhaohb.com,提前摸清楚真实风险,比买多少保险都踏实。
双险要搭配着买,别只买一种留了风险缺口
很多工厂搬迁买保险,要么只买货运险,要么只买责任险,觉得有一个就行,其实这两个险种保的范围完全不一样,只买一个就像下雨天只戴了帽子没穿雨衣,肩膀后背照样会淋湿。
货运险保的是运输、吊装过程中,货物本身因为意外产生的损失,比如车辆颠簸导致设备掉落、吊装时钢丝绳断裂摔坏货品、运输途中发生碰撞导致货物破损这些情况,都在货运险的赔付范围内。而第三者责任险保的,是搬迁过程中对第三方造成的损失,比如吊装设备时不小心碰断了厂区外的高压电线,导致周边商铺停电产生的营业损失;或者搬迁车辆在厂区内行驶刮蹭了别人停在路边的车辆;再或者搬运工人操作时不小心碰坏了园区的消防设施,这些都属于责任险的赔付范围。
我见过最可惜的一个案例,是白云区一家家具厂搬迁,只买了一百万额度的货运险,觉得自己的家具加起来也就八十多万,足够赔了。结果吊装板材的时候,一块木板从半空滑落,砸坏了园区门口停着的一辆奔驰车,修车花了十二万,因为没买责任险,这十二万全得工厂自己掏。更麻烦的是,木板滑落还碰断了园区的监控线路,导致园区三天监控失灵,物业还要求他们赔偿两万的线路维修费和安保应急费用,前后算下来额外损失了十四万,比这次搬迁的总费用还高。
正确的双险种搭配方案,要根据搬迁的货值和场景调整:如果你的总货值在五百万以内,货运险按实际核算货值足额投保,三者险买两百万额度就足够覆盖大部分风险;如果货值在五百万到两千万之间,尤其是有精密设备、危化品的情况,货运险要附加“吊装险扩展条款”和“精密仪器震动碰撞扩展条款”,三者险建议买到五百万额度,同时要注意条款里有没有覆盖“厂区内作业第三方损失”,别买了三者险却只保道路行驶部分。
这里要特别提醒一句,很多人觉得低保费就买不到高保额,其实只要你把货值申报准确,没有隐瞒高危货品,找长期做工厂搬迁的保险公司渠道,保费比你零散投保要便宜30%左右。广州恒好搬家起重吊装公司和多家做企业财产险的公司有长期合作,能帮客户根据实际货值定制最划算的双险方案,不会让你花冤枉钱买没用的额度,也不会让你因为额度不够出了险赔不上,有需要可以直接打他们的电话15999953987咨询,也可以上官网www.henhaohb.com看真实的理赔案例参考。
货值申报有技巧,别多花冤枉钱也别留不足额的坑
很多人买保险时会走两个极端:要么为了省保费故意低报货值,觉得不可能出事,真出事了大不了赔多少算多少;要么怕赔不够就往高了报,多交了不少没必要的保费。其实货值申报是有技巧的,既能保证足额赔付,又不用多花冤枉钱。
第一个技巧是“分类申报,风险分层”。你可以把搬迁的货物分成三类:第一类是高值精密设备,单独申报货值,附加对应的专项保障条款;第二类是普通生产设备和办公家具,按常规额度申报;第三类是低值易耗品比如纸箱、办公耗材这类,可以直接算在普通货物里,不用单独拔高额度。这样分类之后,高值的部分有足够保障,低值的部分不会拉高总保费,性价比最高。
第二个技巧是“剔除无需承保的物品”。比如已经报废要处理的旧设备、员工自己的私人物品、搬迁过程中临时采购的低值工具,这些都不用算在投保货值里,能省一点是一点。
第三个技巧是“注意不足额投保的比例赔付规则”。很多人不知道,如果你申报的货值只有实际货值的50%,那出险的时候,保险公司也只会按损失金额的50%赔付。比如你实际货值两千万,只报了一千万,真出了一百万的损失,保险公司最后只会赔五十万,剩下的五十万自己承担。所以不要为了省一点保费故意低报货值,最后反而吃大亏。
我之前接触过一个做化妆品代工的老板,搬迁时总货值核算下来是一千二百万,他一开始觉得保费有点高,想只报八百万省点钱,后来听了建议,把货值里两百万的包材和低值耗材剔出来单独按普通货物申报,剩下一千万的生产设备和原料足额投保,最后总保费比他一开始算的还便宜了两千多,后来搬迁时一台乳化机因为吊装倾斜出现密封故障,修了四万多,保险公司也足额赔付了,没产生任何额外损失。
提前做好搬迁周期规划,从源头减少理赔纠纷
很多理赔纠纷其实不是保险公司故意不赔,而是搬迁前没做好规划,出现了条款里的免责情况。比如你投保的时候说搬迁周期是三天,结果因为拆装不顺利拖了十天,后面几天出的损失,保险公司是可以拒赔的;再比如你投保时说都是普通设备,结果偷偷运了几罐易燃易爆的危化品,真出了问题不仅不赔,还可能要承担法律责任。
正确的工厂搬迁周期规划,要把这几个时间点都算进去:首先是设备拆装的时间,精密设备拆装一定要找专业的团队,别随便找路边的工人拆,拆坏了不仅耽误时间,有些保险条款里,因为非专业人员拆装导致的损失是不赔的;然后是装车运输的时间,要预留出天气影响的冗余,比如广州雨季经常下暴雨,就别把运输时间卡得太死,避免雨天路滑出意外;最后是进厂安装调试的时间,要和保险的保障周期对齐,最好是让保障期限覆盖到所有设备调试完成,而不是只保货物运到厂区门口。
广州恒好搬家起重吊装公司做白云区工厂搬迁这么多年,最清楚搬迁里哪些环节最容易出问题,他们会在搬迁前给客户做完整的周期规划,从拆装方案到运输路线,再到保险期限的匹配,都会提前安排妥当,不会让客户因为流程疏漏出现理赔难的问题。不管是几百平的小加工厂,还是几万平的大型生产基地,他们都有对应的搬迁和保险配套方案,你可以通过官网www.henhaohb.com了解他们的服务流程,也可以直接打15999953987预约免费上门评估。
最后给大家看一个真实的理赔时效案例,去年白云区一家做医疗器械的工厂找他们做搬迁,总货值一千八百万,搭配的是一千八百万货运险加五百万三责险,运输途中一辆车因为避让闯红灯的电动车急刹车,导致车上三台医用离心机的外壳变形、内部转子偏移,损失总共二十三万。出事之后他们第一时间协助客户报险,因为前期货值申报准确、资料齐全,从报案到赔款到账只用了七天时间,客户自己没掏一分钱,也没耽误后续的新厂区投产计划。
其实工厂搬迁买保险,本质上不是为了“出事赔钱”,而是为了在搬迁这种高风险的节点上,给企业兜住底,别因为一次意外,把辛辛苦苦干了几年的利润都赔进去。很多人总觉得“我运气好不会出事”,但做企业最怕的就是“万一”,几百上千块的保费,换的是搬迁过程里的踏实,比什么都值。
如果你最近正好有白云区工厂搬迁的计划,别着急随便买个保险应付事,先算清楚自己的真实货值,搭配合适的货运险和责任险方案,把风险提前堵上。要是拿不准怎么算货值、怎么选险种,也可以找广州恒好搬家起重吊装公司的专业人员问一问,电话15999953987,官网www.henhaohb.com,多了解一点行业里的真实坑,总比踩进去了再后悔强。毕竟对做实业的人来说,每一分钱都赚得不容易,别在这种关键小事上栽了跟头。
联系电话
联系电话
微信咨询
